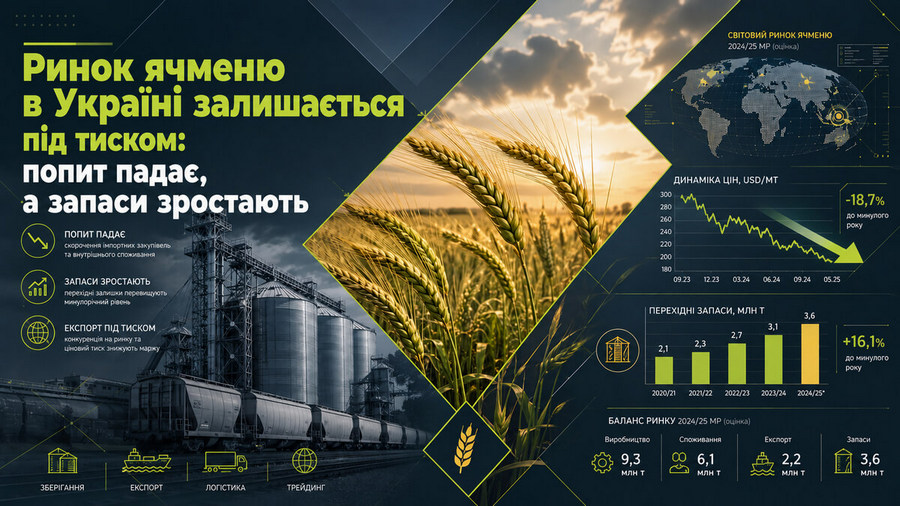
Наприкінці маркетингового сезону український ринок ячменю продовжує відчувати серйозний ціновий тиск. Слабка активність імпортерів, великі перехідні залишки зерна та обережність покупців щодо нового врожаю призвели до того, що саме ячмінь став культурою, яка демонструє найглибше падіння цін серед основних зернових.
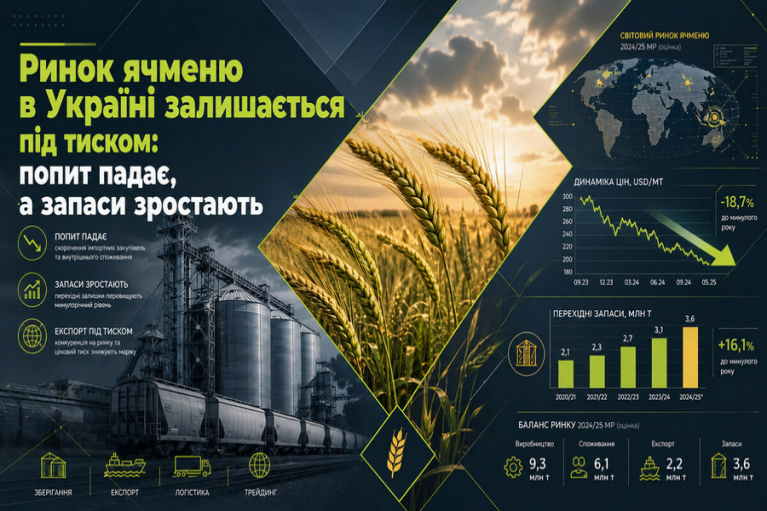
Однією з причин зниження попиту стали логістичні труднощі, пов’язані з обмеженнями судноплавства у районі Перської затоки. Країни Близького Сходу, які традиційно залишаються основними покупцями українського ячменю, значно скоротили обсяги закупівель. У результаті експортні ціни за останні місяці просіли з 220–222 доларів за тонну до близько 200 доларів за тонну, або приблизно 10,2 тис. грн з доставкою до чорноморських портів.
Додатковий тиск створюють значні запаси зерна всередині країни. За оцінками, на початок травня в Україні зберігалося 589,2 тис. тонн ячменю, що майже на дві третини більше, ніж за аналогічний період минулого року.
Негативно на кон’юнктуру ринку впливають і прогнози щодо врожаю в країнах Північної Африки та Близького Сходу. Очікування більшого власного виробництва у цих регіонах знижують їхню потребу в імпорті, а отже, послаблюють попит на українське зерно.
Закупівельні ціни на ячмінь нового врожаю вже опустилися до 198–200 доларів за тонну з доставкою в порти. Для окремих партій, які плануються до відвантаження в Китай, трейдери готові доплачувати близько 2 доларів на тонні. Для порівняння, минулого року новий урожай закуповували за ціною 190–193 долари за тонну на умовах CPT-порт.
Завдяки сприятливим погодним умовам аграрії розраховують на досить хороший урожай як озимого, так і ярого ячменю. Особливо позитивна ситуація спостерігається у південних та східних регіонах України. Це означає, що після старту жнив на ринок можуть швидко надійти великі обсяги зерна, що здатне ще більше посилити ціновий тиск.
Світовий попит також не демонструє значного пожвавлення. Зокрема, під час міжнародного тендера, проведеного 11 червня, зерновий оператор Йорданії закупив лише близько 60 тис. тонн фуражного ячменю за ціною 252 долари за тонну C&F. Це на 3,75 долара дешевше, ніж під час попереднього тендера на початку червня.
Попри загалом стабільний світовий баланс ячменю у сезоні 2026/27, конкуренція між експортерами продовжує змінюватися. Все більш вагомі позиції на міжнародному ринку займають країни Чорноморсько-Дунайського регіону, зокрема Україна, Румунія та Болгарія.
Окремі зміни спостерігаються і в сегменті пивоварного ячменю. Через накопичення запасів сировини та слабкий попит на солод закупівельні ціни знизилися з максимальних значень 11,4–11,5 тис. грн за тонну до 10,8–11,1 тис. грн. Світове споживання пива продовжує скорочуватися, тому виробники солоду планують дуже обережно підходити до закупівель зерна нового врожаю.
Експерти не виключають, що у новому сезоні різниця в ціні між фуражним і пивоварним ячменем буде мінімальною, а значна частина переробних підприємств продовжить працювати на запасах минулорічного зерна щонайменше до кінця літа.